ทุกครั้งที่ต้องยื่นภาษีเงินได้ ทั้งการยื่นในนามบุคคลธรรมดา และในนามนิติบุคคล เชื่อว่าหลายคนต้องเคยได้ยินคำว่า “การหักค่าใช้จ่าย” เพื่อหารายได้สุทธิกันอยู่แล้ว ซึ่งการหักค่าใช้จ่ายมี 2 ประเภท คือ การหักค่าใช้จ่ายตามที่จ่ายจริง และการหักค่าใช้จ่ายแบบเหมาจ่าย เพราะฉะนั้น เราจะพาคุณมาดูกันว่า การหักค่าใช้จ่ายแต่ละแบบ แตกต่างกันแค่ไหน แล้วแต่ละกรณีมีข้อกำหนดยังไง ควรเลือกแบบไหนให้เหมาะ?

การหักค่าใช้จ่าย ก่อนยื่นภาษี คืออะไร?
ค่าใช้จ่าย ถือว่าเป็นองค์ประกอบหนึ่งในการคำนวณภาษี และเป็นสิทธิประโยชน์ทางภาษีอย่างหนึ่งตามที่กฎหมายกำหนดไว้ เพื่อใช้หักเป็นต้นทุนในการทำงาน เพื่อให้ได้มาซึ่งเงินได้หรือรายได้สุทธิ เพราะฉะนั้น การหักค่าใช้จ่ายจึงเป็นกระบวนการสำคัญก่อนยื่นภาษี โดยทางกรมสรรพากรได้กำหนดประเภทของเงินได้แต่ละชนิด ว่าสามารถหักค่าใช้จ่ายได้แบบไหนบ้าง
การหักค่าใช้จ่ายตามที่จ่ายจริง
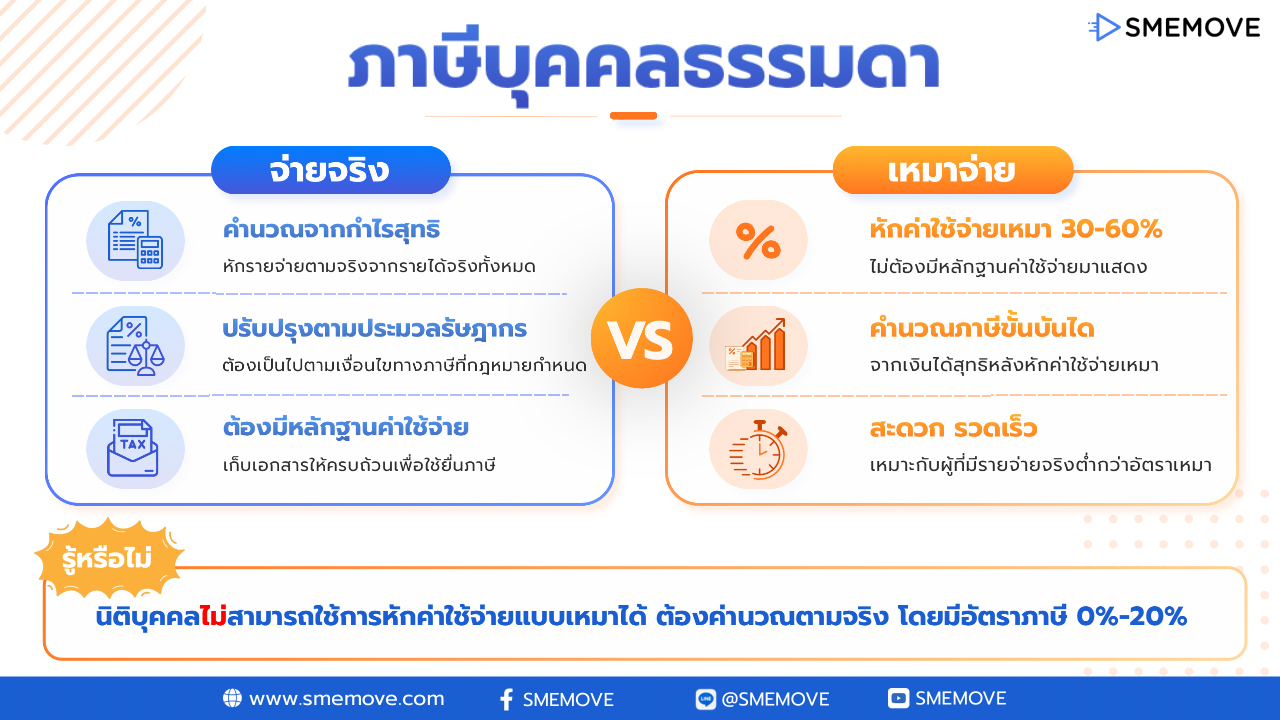
การหักค่าใช้จ่ายตามที่จ่ายจริง สามารถใช้ได้ทั้งในนามนิติบุคคลและบุคคลธรรมดา โดยต้องมีเอกสารสำหรับหักค่าใช้จ่ายครบถ้วน และถูกต้องตามประเภทของเอกสารนั้น ๆ แต่ข้อแตกต่างกันคือ การหักค่าใช้จ่ายตามที่จ่ายจริงของบุคคลธรรมดา สามารถหักได้สูงสุด 60% ในขณะที่นิติบุคคลสามารถหักค่าใช้จ่ายได้ 100% ตามเอกสารที่มี
1) บุคคลธรรมดา
การหักค่าใช้จ่ายตามที่จ่ายจริง สำหรับยื่นภาษีเงินได้บุคคลธรรมดา สามารถใช้ได้เฉพาะประเภทของเงินได้ประเภทที่ 5, 6, 7 และ 8 เท่านั้น ไม่ว่าจะเป็น รายได้จากการให้เช่าทรัพย์สิน, วิชาชีพอิสระ, รับเหมาก่อสร้าง และรายได้อื่น ๆ ที่นอกเหนือจากประเภทที่ 1 – 7
2) นิติบุคคล
การหักค่าใช้จ่ายของนิติบุคคล จะต้องหักค่าใช้จ่ายตามจริง โดยต้องมีใบเสร็จ และหลักฐานค่าใช้จ่ายที่เกิดขึ้นจริง สามารถใช้ได้ทั้ง ค่าเดินทาง, ค่าเช่าสถานที่, ค่าอุปกรณ์, ค่าจ้างผู้ช่วย ฯลฯ โดยให้นำมาหักจากรายได้เพื่อลดฐานภาษี ยิ่งมีรายจ่ายเยอะก็ยิ่งหักค่าใช้จ่ายได้มากขึ้น
การหักค่าใช้จ่ายแบบเหมา
การหักค่าใช้จ่ายแบบเหมา กำหนดให้ใช้ได้เฉพาะเงินได้บุคคลธรรมดาเท่านั้น โดยกำหนดประเภทของเงินได้ ดังนี้
- เงินได้ประเภทที่ 1 – 3 อาทิ เงินเดือน ค่าจ้าง โบนัส เบี้ยเลี้ยง หักได้ 50% แต่ไม่เกิน 100,000 บาท
- เงินได้ประเภทที่ 4 ไม่สามารถหักค่าใช้จ่ายได้
- เงินได้ประเภทที่ 5 รายได้จากการให้เช่าทรัพย์สิน หักค่าใช้จ่ายแบบเหมาได้ตั้งแต่ 10% – 30%
- เงินได้ประเภทที่ 6 เช่น แพทย์ นักกฎหมาย หักค่าใช้จ่ายได้ 30% – 60%
- เงินได้ประเภทที่ 7 การรับเหมาก่อสร้างหักได้สูงสุด 60%
- เงินได้ประเภทที่ 8 หักค่าใช้จ่ายได้ 40% – 60%
เลือกหักค่าใช้จ่ายแบบไหนให้เหมาะที่สุด?
ก่อนการหาเงินได้สุทธิเพื่อนำไปคำนวณหาอัตราภาษี จะต้องดูก่อนว่า การหักค่าใช้จ่ายแบบไหนที่ตอบโจทย์มากที่สุด โดยสรุปได้ง่าย ๆ คือ
- การหักค่าใช้จ่ายตามที่จ่ายจริง เหมาะกับผู้ที่มีหลักฐานครบถ้วน มีรายจ่ายสูง มีระบบบัญชีที่ชัดเจน และต้องการเสียภาษีตามความเป็นจริง
- การหักค่าใช้จ่ายแบบเหมา เหมาะกับผู้ที่มีค่าใช้จ่ายหลายทาง แต่ไม่ได้มีการเก็บเอกสารหรือข้อมูลไว้ครบถ้วน ไม่มีการวางระบบบัญชีที่ชัดเจน และต้องการยื่นภาษีให้ง่ายและสะดวกที่สุด
สรุป
สำหรับการหักค่าใช้จ่ายทั้ง 2 แบบ ถือว่ามีความแตกต่างกันพอสมควร และไม่ว่าจะเป็นบุคคลธรรมดาหรือนิติบุคคล สิ่งที่สำคัญที่สุดคือ ให้เก็บเอกสารที่เกี่ยวข้องกับค่าใช้จ่ายและรายได้เอาไว้ให้ครบถ้วนที่สุด เพื่อนำไปคำนวณอัตราภาษีเงินได้อีกครั้ง โดยเฉพาะบุคคลธรรมดาที่บางครั้งการหักค่าใช้จ่ายแบบเหมาจ่าย จะตอบโจทย์มากกว่าการหักตามจริง ในขณะที่บางกรณีการหักค่าใช้จ่ายตามจริง อาจเสียภาษีได้น้อยกว่าการหักค่าใช้จ่ายแบบเหมา เป็นต้น
ทดลองใช้ฟรีได้ที่ : SMEMOVE
คู่มือการใช้งาน : HELP
ติดตามบทความอื่นๆของ SMEMOVE.com ได้ที่
บทความบัญชี: smemove.com/blog
Facebook: Facebook.com/smemove.th
Youtube: SMEMOVE